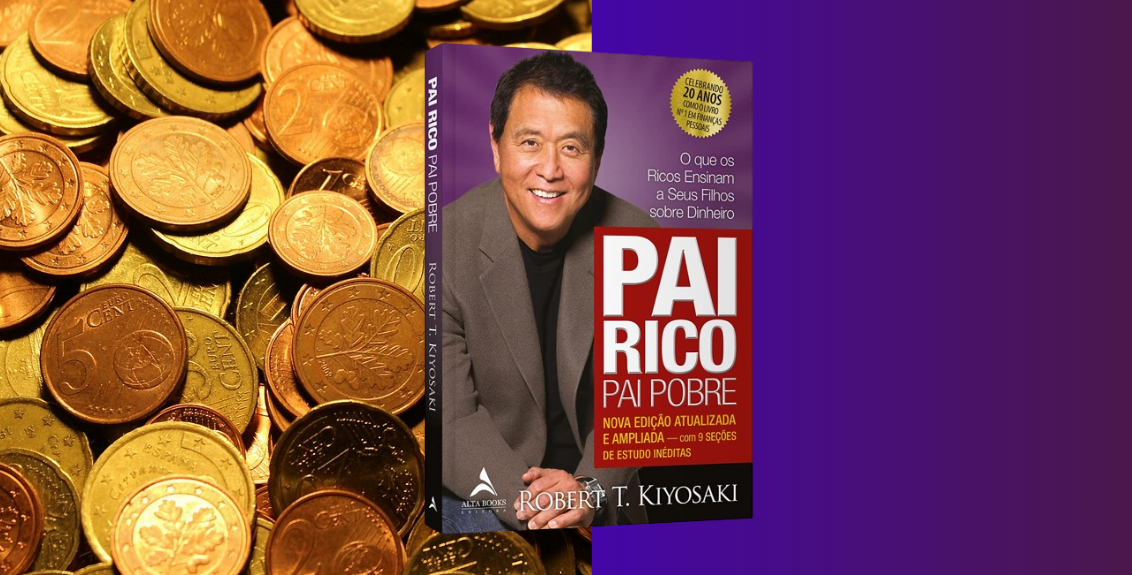
A maior lição de “Pai Rico, Pai Pobre”, de Robert Kiyosaki, pode ser resumida em uma única dinâmica: a diferença entre ativos e passivos, e como os ricos fazem o dinheiro trabalhar para eles, em vez de trabalharem pelo dinheiro.
O livro contrasta a mentalidade do “Pai Pobre” (o pai biológico do autor, altamente instruído, mas que sempre enfrentava dificuldades financeiras) com a do “Pai Rico” (o pai de seu melhor amigo, que não concluiu o ensino básico, mas se tornou um dos homens mais ricos do Havaí).
Abaixo estão os pontos centrais que desdobram essa grande lição:
1. A Regra de Ouro: Ativos x Passivos
Kiyosaki simplifica esses conceitos de uma forma que as instituições financeiras tradicionais costumam complicar:
- Ativo: É tudo aquilo que coloca dinheiro no seu bolso. Exemplos: ações, fundos imobiliários, imóveis alugados, negócios próprios que não dependem da sua presença física, propriedade intelectual.
- Passivo: É tudo aquilo que tira dinheiro do seu bolso. Exemplos: financiamentos, cartões de crédito, carros, despesas fixas elevadas e, polemicamente segundo o autor, a sua própria casa de moradia (já que ela gera custos com IPTU, manutenção e condomínio, sem gerar renda mensal).
A classe média compra passivos achando que são ativos. Os ricos concentram seus esforços em comprar e construir ativos.
2. A “Corrida dos Ratos”
O livro explica por que tantas pessoas instruídas vivem no limite financeiro. É um ciclo repetitivo alimentado pelo medo e pela ambição:
Trabalhar arduamente ➔ Receber o salário ➔ Pagar contas e comprar passivos ➔ Ficar sem dinheiro ➔ Precisar trabalhar mais ainda
A maioria das pessoas foca em aumentar a renda do trabalho (ganhar um aumento ou um emprego melhor), mas, à medida que o salário cresce, os gastos crescem na mesma proporção (estilo de vida mais caro). A verdadeira liberdade financeira só acontece quando a renda gerada pelos seus ativos se torna maior do que as suas despesas mensais.
3. Alfabetização Financeira
A escola nos ensina a ser ótimos funcionários e especialistas em nossas áreas, mas raramente nos ensina como gerenciar o dinheiro que ganhamos. O autor defende que não importa o quanto você ganha, mas sim o quanto você consegue guardar e como faz esse valor se multiplicar.
Para sair da corrida dos ratos, é preciso dominar quatro áreas básicas:
- Contabilidade: Entender como ler um demonstrativo financeiro (fluxo de caixa).
- Investimentos: A ciência do dinheiro gerando mais dinheiro.
- Compreensão dos mercados: Entender a oferta e a demanda.
- Lei: Conhecer as vantagens fiscais e a proteção jurídica que as empresas (pessoas jurídicas) possuem em relação aos indivíduos.
Em suma, a maior lição é uma mudança de perspectiva: mudar o foco de “preciso de um emprego melhor” para “preciso construir uma base sólida de ativos”.te.

Para trazer a teoria de Robert Kiyosaki para a realidade do dia a dia, o segredo é focar na estrutura do seu Fluxo de Caixa. No livro, ele mostra que a saúde financeira não é definida pelo tamanho do salário, mas para onde o dinheiro corre assim que cai na conta.
Aqui está um passo a passo prático para aplicar esses conceitos no seu planejamento diário:
1. Mapeie o seu Fluxo de Caixa Atual
Antes de cortar gastos ou investir, você precisa visualizar o caminho que o seu dinheiro faz. Divida uma folha (ou planilha) em quatro quadrantes, exatamente como no livro:
- Renda: Seu salário, pró-labore ou freelas.
- Despesas: Aluguel, mercado, luz, internet, lazer.
- Ativos: Investimentos, fundos, renda fixa, ações, ou pequenos negócios que já te dão algum retorno.
- Passivos: Parcelas do carro, fatura do cartão de crédito (compras parceladas), financiamentos, empréstimos.
O diagnóstico: Se a sua renda entra e vai direto para as Despesas e Passivos, você está no fluxo da classe média/baixa (a “corrida dos ratos”). O objetivo é fazer a renda descer primeiro para o quadrante de Ativos.
2. Aplique a regra do “Pague-se Primeiro”
O erro mais comum é pagar todas as contas do mês e investir o que sobrar. Spoiler: nunca sobra.
- A inversão do fluxo: Assim que a sua renda entrar, separe uma porcentagem carimbada para o quadrante de Ativos (comece com $5\%$, $10\%$ ou o que for possível hoje).
- A pressão positiva: Ao se pagar primeiro, você se força a ajustar o restante das despesas e passivos ao dinheiro que sobrou. Se faltar para as contas, a mente é instigada a buscar formas de gerar renda extra, em vez de recorrer ao crédito.
3. Faça a “Auditoria de Passivos”
Kiyosaki lembra que passivos disfarçados de ativos minam o orçamento. Olhe para os seus gastos mensais e identifique o que está drenando seus recursos sem trazer retorno financeiro:
- Assinaturas e anuidades: Serviços que você não usa são passivos puros.
- Parcelamentos longos: Cada compra parcelada no cartão de crédito é um passivo que compromete sua renda futura.
- O custo de manutenção: Se você tem um carro que usa pouco e ele consome IPVA, seguro e manutenção, ele é um passivo pesado. Avalie se o custo-benefício se justifica ou se o dinheiro estaria melhor alocado.
4. Foque em Ativos de “Entrada Facilitada”
No livro, o autor fala muito sobre imóveis e grandes negócios, o que pode parecer distante da realidade imediata. No entanto, o conceito se aplica perfeitamente a ativos acessíveis do mercado atual:
- Renda Fixa (CDBs, Tesouro Direto): São ativos simples. Você empresta dinheiro para o governo ou bancos e recebe juros por isso. Coloca dinheiro no seu bolso.
- Fundos Imobiliários (FIIs) e Ações: Permitem que você se torne “dono” de pedaços de grandes imóveis ou empresas com valores muito baixos (muitas vezes menos de R$ 100), gerando dividendos mensais ou trimestrais.
- Conhecimento aplicado: Livros, cursos e ferramentas que melhoram sua eficiência ou te ensinam a monetizar uma nova habilidade também funcionam como um ativo inicial, pois aumentam sua capacidade de gerar renda.
5. O Indicador de Sucesso: O Efeito Bola de Neve
O planejamento financeiro baseado no livro não busca um saldo bancário estático, mas sim a independência do fluxo.
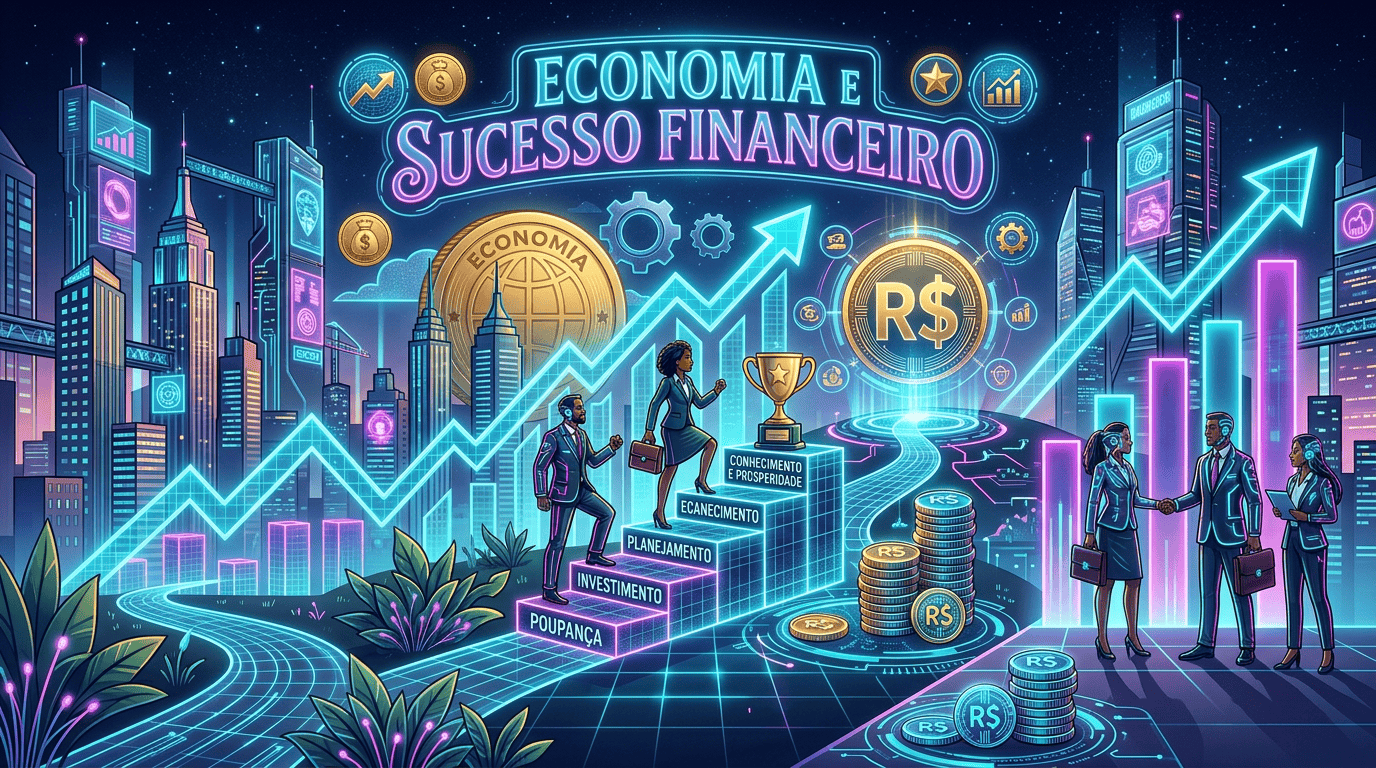
Sempre que seus ativos gerarem rendimentos (juros ou dividendos), não gaste esse dinheiro. Reinvista-o imediatamente no quadrante de ativos. Com o tempo, os próprios ativos começam a comprar novos ativos, até o dia em que os rendimentos gerados por eles pagam todas as suas despesas e passivos. Esse é o momento em que você sai, oficialmente, da corrida dos ratos.

Deixe um comentário