
Vivemos um tempo de turbulência. A economia global cambaleia entre inflação persistente, juros elevados e instabilidade geopolítica. Mas, como dizem os especialistas, é justamente nos períodos de escassez que surgem as maiores oportunidades para quem sabe se adaptar.
O Cenário Atual: Crise e Incerteza
A combinação de guerras, cadeias de suprimento fragilizadas e políticas monetárias restritivas desenha um quadro desafiador.
- Inflação: corrói o poder de compra.
- Juros altos: tornam crédito e financiamento pesados.
- Economia instável: exige disciplina e planejamento.
- Guerra: a incerteza, o efeito dominó, mesmo que esteja distante e não tenha relação com o pais, os efeitos da crise gerada pela guerra é global.
“Segundo a Fundação Getúlio Vargas, famílias que adotam práticas de economia consciente reduzem em até 40% o risco de inadimplência.“
Como Economizar em Tempos de Crise
Controle Implacável do Orçamento
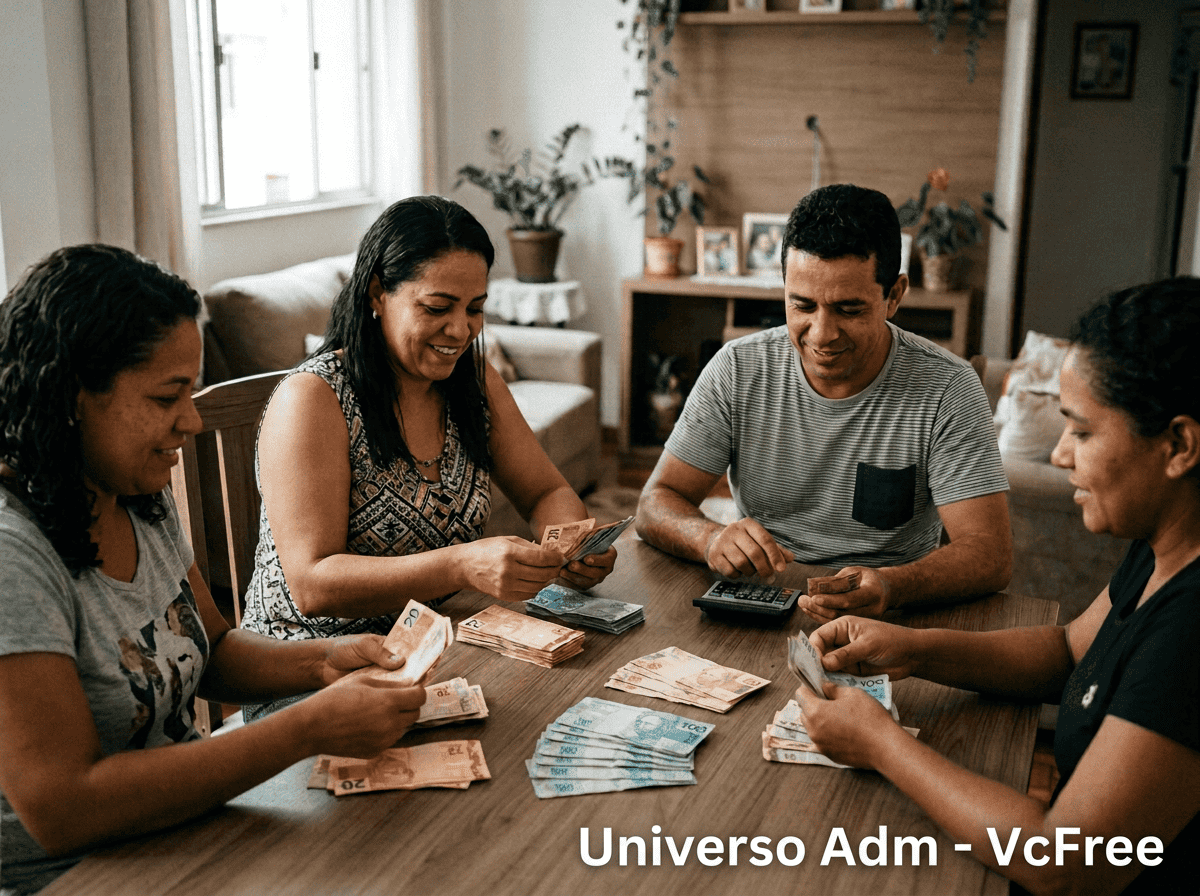
Registre cada gasto. Pequenas despesas diárias — delivery, assinaturas, compras por impulso — podem ser o vilão silencioso do orçamento. Com o registro diário vai ter consciência onde esta o maior gasto, quais são gêneros de primeira necessidade e quais são supérfluos e que poderá cortar sem grandes danos para seu dia a dia e conforto. Faça uma pequena reunião familiar, mostre os números e dados que conseguiu reunir com o registro e peça ajuda para fazer o corte de despesas, esse tipo de atitude desperta o senso comum e se torna mais leve, um desafio que juntos podem fazer e comemorar com o resultado, é satisfatório.
Consumo Consciente
Valorize produtos locais, compre apenas o necessário e evite dívidas de consumo. Não é o momento de financiamentos que não gerem retorno. Uma boa dica é organizar sua despensa, evita desperdícios e auxilia a fazer compra consciente.
Reserva de Emergência
Mesmo pequena, é vital. Especialistas recomendam começar com o equivalente a três meses de despesas básicas. Mantenha a regra dos 10% e tente aumentar essa porcentagem ao longo dos meses.
Renegociação de Dívidas
Com a queda gradual dos juros, bancos oferecem condições melhores. Negociar pode aliviar o peso financeiro. Importante não minimizar as dividas, prolongando e gerando juros, multas, negocie! Manter o pagamento em dia das contas de consumo já gera economia com desembolso desnecessário. Criar planilha simples de controle de gastos para não “esquecer” de dividas esporádicas como compra eventual de produtos e/ou serviços.
Procure os órgãos de renegociação da sua cidade, normalmente tem sempre uma boa oferta para quitar suas dividas.
Investimentos Cautelosos
A renda fixa perde atratividade, mas ainda é importante para segurança. Diversifique com fundos conservadores e ativos reais.
Fundos conservadores são voltados para quem busca segurança e previsibilidade, enquanto ativos reais representam investimentos em bens tangíveis como imóveis e commodities, usados para proteger o patrimônio contra a inflação e crises. Ambos são estratégias importantes em tempos de instabilidade econômica.
Fundos Conservadores
- Definição: São fundos de investimento que priorizam baixa volatilidade e preservação de capital, ideais para quem tem perfil conservador.
- Principais características:
- Rentabilidade estável, mesmo que menor.
- Baixo risco de perda.
- Alta liquidez (facilidade de resgate).
- Exemplos comuns:
- Títulos públicos (Tesouro Direto).
- CDBs e depósitos a prazo.
- Fundos DI e de renda fixa.
- Vantagem: Protegem contra oscilações bruscas do mercado.
- Limitação: Ganhos menores, especialmente em períodos de juros baixos.
Segundo especialistas, o investidor conservador busca segurança e previsibilidade, evitando riscos desnecessários e priorizando retornos consistentes .
Ativos Reais
- Definição: São investimentos em bens físicos e tangíveis, que possuem valor intrínseco e não dependem apenas de mercados financeiros.
- Principais exemplos:
- Imóveis (residenciais, comerciais, terrenos).
- Commodities (ouro, prata, petróleo, soja).
- Infraestrutura (participação em projetos de energia, transporte).
- Função estratégica:
- Proteção contra inflação (valores tendem a acompanhar ou superar a alta de preços).
- Diversificação da carteira.
- Segurança em períodos de crise e instabilidade.
- Limitação: Menor liquidez (não é tão fácil vender rapidamente) e necessidade de maior capital inicial.

Reflexão: Crise como Oportunidade
Pesquisas da OECD mostram que famílias disciplinadas durante recessões acumulam patrimônio mais sólido na retomada.
* A crise não é apenas escassez, é um teste de resiliência e inteligência financeira.
Estratégias para Prosperar em Tempos de Crise
- Educação financeira contínua: acompanhe especialistas e aprenda sobre investimentos.
- Planejamento de longo prazo: pense além da crise.
- Solidariedade comunitária: compartilhar recursos fortalece laços e reduz vulnerabilidades.
- Mentalidade de oportunidade: reorganize prioridades e construa bases sólidas.
Estamos em tempos de vacas magras, mas não de desesperança! A chave está em disciplina, consciência e visão estratégica. Quem atravessar este período com inteligência sairá mais forte e preparado para colher frutos quando a bonança retornar.
Gostou das dicas? Compartilhe este artigo com amigos e familiares.

Deixe um comentário